Seguro de Crédito: ¿Qué es y cómo funciona?

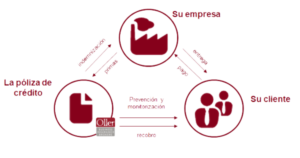
En el mundo de los negocios, es común que las empresas concedan créditos a sus clientes para facilitar la compra de sus productos o servicios. Sin embargo, esto también implica un riesgo financiero que puede afectar gravemente la estabilidad económica de la compañía. Es en este contexto donde surge el seguro de crédito, una herramienta que ayuda a proteger a las empresas contra los riesgos de impago y morosidad de sus clientes. En este artículo, te explicaremos en qué consiste este tipo de seguro y cómo funciona en la práctica.
¿Qué cubre el seguro de crédito?
El seguro de crédito es un tipo de seguro que protege a las empresas de los riesgos de impago por parte de sus clientes. Este tipo de seguro puede cubrir diferentes riesgos, entre los que se incluyen:
- El riesgo comercial: este riesgo se refiere a la posibilidad de que un cliente no pague sus facturas debido a problemas financieros o a una situación de insolvencia.
- El riesgo político: este riesgo se refiere a la posibilidad de que un cliente no pague sus facturas debido a problemas políticos o económicos en su país de origen.
- El riesgo de cambio: este riesgo se refiere a la posibilidad de que un cliente no pague sus facturas debido a fluctuaciones en las tasas de cambio de divisas.
El seguro de crédito puede cubrir el 100% del importe de una factura, aunque en algunos casos puede haber un límite máximo de indemnización. Además, el seguro de crédito puede incluir servicios adicionales, como la gestión de cobros, la evaluación de riesgos y el asesoramiento en materia de crédito.
Es importante destacar que el seguro de crédito no cubre todos los riesgos y que existen ciertas exclusiones, como el fraude o la mala fe por parte del cliente. Por ello, es fundamental leer detenidamente las condiciones de la póliza antes de contratar un seguro de crédito.
En resumen, el seguro de crédito es una herramienta útil para proteger a las empresas de los riesgos de impago por parte de sus clientes. Sin embargo, es importante conocer sus limitaciones y exclusiones para tomar una decisión informada sobre su contratación.
¿Has contratado alguna vez un seguro de crédito? ¿Qué beneficios te ha aportado? ¡Comparte tu experiencia en los comentarios!
¿Qué es una póliza de crédito y cómo funciona?
Una póliza de crédito es un instrumento financiero que permite a una empresa o individuo obtener financiación de manera flexible y rápida.
En términos sencillos, la póliza de crédito es un límite de crédito que la entidad financiera pone a disposición del cliente, el cual puede utilizar cuando lo necesite y devolverlo en el plazo acordado.
El funcionamiento de una póliza de crédito es sencillo: el cliente solicita una línea de crédito a la entidad financiera y ésta le concede un límite máximo de financiación. A partir de ahí, el cliente puede hacer uso del dinero en la medida en que lo necesite, siempre y cuando no supere el límite establecido.
La principal ventaja de la póliza de crédito es su flexibilidad, ya que el cliente puede disponer del dinero en cualquier momento y en la cantidad que necesite, sin tener que solicitar un préstamo cada vez que necesite financiación. Además, el coste del dinero sólo se paga por la cantidad que se ha utilizado, no por el límite total.
Por otro lado, la póliza de crédito suele estar avalada por una garantía, como puede ser una propiedad o un aval bancario, lo que permite a la entidad financiera reducir el riesgo de impago y ofrecer un tipo de interés más bajo.
En resumen, la póliza de crédito es una opción de financiación muy útil para empresas o individuos que necesiten disponer de dinero de manera flexible y rápida, siempre y cuando se utilice de manera responsable y se cumplan las obligaciones establecidas con la entidad financiera.
Aunque la póliza de crédito puede ser una buena solución para obtener financiación, es importante tener en cuenta que también conlleva ciertos riesgos, como el endeudamiento excesivo o la dificultad para hacer frente a los pagos en el plazo establecido. Por ello, es fundamental analizar cuidadosamente las necesidades de financiación y las capacidades de pago antes de solicitar una póliza de crédito.
¿Cómo funciona el seguro de saldo deudor?
El seguro de saldo deudor es una protección que se puede contratar junto con un préstamo o una hipoteca.
Si el titular del préstamo fallece, el seguro de saldo deudor se encarga de cancelar la deuda pendiente para que los herederos no tengan que hacer frente a ella.
Este seguro se paga en cuotas junto con el préstamo y su coste dependerá de la cantidad prestada, la duración del préstamo y la edad y salud del titular.
Es importante destacar que este seguro solo cubre la deuda pendiente en el momento del fallecimiento, no cubre intereses ni otros gastos adicionales.
Para contratar este seguro, es necesario rellenar un cuestionario de salud y tener en cuenta que si el titular del préstamo tiene una enfermedad preexistente, es posible que el seguro no cubra su fallecimiento relacionado con esa enfermedad.
En resumen, el seguro de saldo deudor es una protección adicional para garantizar que en caso de fallecimiento del titular del préstamo, la deuda pendiente se cancelará automáticamente sin afectar a los herederos.
Reflexión: Contratar un seguro de saldo deudor puede ser una buena opción para tener una mayor tranquilidad en caso de fallecimiento, pero es importante tener en cuenta que su coste puede aumentar considerablemente el coste total del préstamo o hipoteca. Es importante valorar si merece la pena contratarlo en función de las circunstancias personales de cada uno.
¿Qué es una póliza de seguro en un préstamo?
Una póliza de seguro en un préstamo es un contrato que se establece entre el prestamista y el prestatario, en el cual se acuerda que el prestatario adquiera un seguro que garantice el pago del préstamo en caso de que este no pueda hacerlo.
La póliza de seguro puede ser obligatoria o voluntaria, dependiendo de las políticas del prestamista. En caso de ser obligatoria, el prestatario no podrá acceder al préstamo si no adquiere el seguro correspondiente.
Existen diferentes tipos de seguros que pueden ser incluidos en una póliza de seguro en un préstamo, como el seguro de vida o el seguro de desempleo. El tipo de seguro dependerá de las condiciones del préstamo y de las necesidades del prestatario.
Es importante que el prestatario lea detenidamente las condiciones de la póliza de seguro antes de firmar el contrato, para conocer los términos y condiciones del seguro y evitar sorpresas desagradables en el futuro.
En resumen, la póliza de seguro en un préstamo es una herramienta que ayuda a garantizar el pago del préstamo en caso de que el prestatario no pueda hacerlo. Es importante conocer los términos y condiciones del seguro antes de contratarlo.
En la actualidad, la contratación de una póliza de seguro en un préstamo es una práctica cada vez más común, ya que brinda seguridad tanto al prestamista como al prestatario. ¿Tú has contratado alguna vez una póliza de seguro en un préstamo? ¿Qué opinas al respecto?
Si quieres conocer otros artículos parecidos a Seguro de Crédito: ¿Qué es y cómo funciona? puedes visitar la categoría Seguros de crédito.
Deja una respuesta
Te puede interesar