Prima natural en decesos: ¿Qué es y cómo funciona?

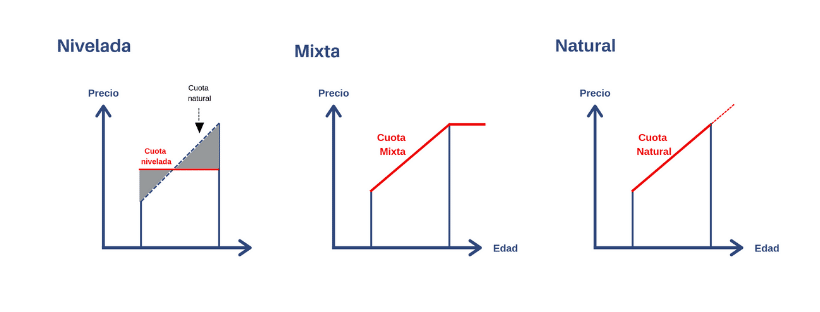
Cuando se trata de planificar los aspectos financieros relacionados con la muerte, muchas personas optan por contratar un seguro de decesos. Este tipo de seguro garantiza que los gastos funerarios y otros costos asociados al fallecimiento sean cubiertos sin que la familia tenga que preocuparse por ellos. Sin embargo, a la hora de contratar el seguro, es importante conocer todos los términos y condiciones que se aplican, incluyendo la prima natural en decesos. En esta introducción, exploraremos qué es la prima natural en decesos y cómo funciona en el contexto de los seguros de decesos.
¿Qué es la prima natural?
La prima natural es un término utilizado en el mundo de las finanzas y el seguro para referirse al costo de un seguro que se basa en la probabilidad de que ocurra un evento en particular, como una enfermedad o un accidente.
Esta prima se calcula utilizando factores como la edad, el historial médico y el estilo de vida del individuo que se asegura. Por lo tanto, es una prima que se ajusta a la situación particular del asegurado.
La prima natural se utiliza comúnmente en seguros de vida y de salud, donde la probabilidad de que el asegurado sufra una enfermedad o accidente es mayor.
Es importante tener en cuenta que la prima natural puede ser más alta que la prima estándar, ya que está diseñada para cubrir los riesgos específicos del asegurado.
En resumen, la prima natural es una forma de calcular el costo de un seguro que se basa en la probabilidad de que ocurra un evento en particular y se ajusta a la situación particular del asegurado.
Es importante analizar cuidadosamente las opciones de seguros y comprender las diferencias entre las primas naturales y las primas estándar antes de tomar una decisión.
La prima natural es una herramienta útil para los aseguradores y los asegurados, ya que permite una mayor personalización de los seguros. Sin embargo, es importante tener en cuenta que puede haber diferencias significativas en el costo de la prima según la situación del asegurado.
Por lo tanto, es fundamental tener en cuenta las necesidades y circunstancias personales antes de tomar una decisión sobre qué tipo de seguro contratar.
¿Qué prima de seguro de decesos es la mejor?
Si estás buscando un seguro de decesos, es importante que compares las diferentes primas que ofrecen las compañías aseguradoras. La prima es el precio que pagas por el seguro, y puede variar en función de diversos factores, como tu edad, estado de salud y cobertura elegida.
Para determinar cuál es la mejor prima para ti, debes tener en cuenta tus necesidades y presupuesto. Una prima más baja puede parecer atractiva a primera vista, pero si no ofrece la cobertura adecuada para ti y tu familia, puede resultar en gastos adicionales en el futuro.
Por otro lado, una prima más alta puede proporcionar una cobertura más amplia, pero también puede ser difícil de mantener a largo plazo si tus ingresos no son suficientes.
Además, debes considerar la reputación y solidez financiera de la compañía aseguradora. Asegúrate de elegir una compañía confiable que tenga una buena reputación en el mercado y que esté respaldada por una sólida situación financiera.
En resumen, la mejor prima de seguro de decesos depende de tus necesidades y presupuesto, así como de la reputación y solidez financiera de la compañía aseguradora. Es importante que hagas una comparación cuidadosa antes de tomar una decisión.
Recuerda que un seguro de decesos es una inversión a largo plazo y que debes elegir el plan adecuado para proteger a tu familia en caso de tu fallecimiento.
¿Qué opinas tú sobre la mejor prima de seguro de decesos? ¿Cuáles son tus criterios para elegir una compañía aseguradora? ¡Comparte tus pensamientos en los comentarios!
¿Qué ocurre con el capital no consumido en las polizas de decesos?
Cuando se contrata una póliza de decesos, se establece un capital a pagar en caso de fallecimiento del asegurado. Si este fallecimiento no ocurre, el capital no se consume y queda en manos de la aseguradora.
En la mayoría de los casos, las aseguradoras ofrecen diferentes opciones al asegurado para el capital no consumido. Una de estas opciones es la devolución del capital, aunque a menudo se establecen ciertas condiciones y plazos para hacer efectiva esta devolución.
Otra opción que ofrecen algunas aseguradoras es la posibilidad de utilizar el capital no consumido para aumentar el capital asegurado en la póliza, o para contratar otros seguros o servicios que ofrezca la compañía.
En cualquier caso, es importante leer detenidamente las condiciones de la póliza antes de contratarla, para conocer las opciones que se ofrecen en caso de que el capital no se consuma.
En conclusión, el capital no consumido en las pólizas de decesos queda en manos de la aseguradora, pero existen opciones para el asegurado en caso de que no se produzca el fallecimiento. Es importante informarse de estas opciones antes de contratar una póliza.
Es fundamental reconocer la importancia de la contratación de una póliza de decesos, ya que nos permite garantizar la tranquilidad y seguridad de nuestra familia en caso de fallecimiento. Sin embargo, es necesario tener en cuenta todas las condiciones y detalles de la póliza para poder sacar el máximo provecho y asegurarnos de que nuestro patrimonio queda protegido de la mejor manera posible.
¿Qué es mejor un seguro de vida o un seguro de decesos?
La elección entre un seguro de vida y un seguro de decesos puede depender de las necesidades individuales y de las circunstancias financieras de cada persona.
Un seguro de vida es una póliza que ofrece una cantidad de dinero a los beneficiarios designados en el caso de que el asegurado fallezca. Esta cantidad se puede utilizar para cubrir gastos como la hipoteca, la educación de los hijos, o cualquier otra necesidad financiera que surja después de la muerte del asegurado.
Por otro lado, un seguro de decesos es un tipo de seguro que cubre los gastos asociados con el fallecimiento del asegurado, como el funeral, el entierro o la cremación.
En general, si se tiene una familia y se depende económicamente de la persona asegurada, es recomendable contratar un seguro de vida. De esta manera, se puede garantizar que la familia estará protegida financieramente en caso de que ocurra algo imprevisto.
Por otro lado, un seguro de decesos puede ser una buena opción para aquellos que quieren asegurarse de que sus seres queridos no tengan que preocuparse por los gastos asociados con su funeral o entierro.
En resumen, la elección entre un seguro de vida y un seguro de decesos dependerá de las necesidades y circunstancias individuales de cada persona. Es importante analizar cuidadosamente ambas opciones y elegir la que mejor se adapte a las necesidades personales y financieras.
En última instancia, tanto un seguro de vida como un seguro de decesos pueden proporcionar tranquilidad y protección financiera en momentos difíciles.
¿Cuál es tu opinión sobre este tema? ¿Has tenido alguna experiencia con seguros de vida o de decesos? ¡Comparte tus pensamientos en los comentarios!
Esperamos que este artículo haya sido de gran ayuda para comprender qué es y cómo funciona la prima natural en decesos. Recuerda siempre estar informado sobre tus derechos y obligaciones en cualquier situación que involucre tu patrimonio.
¡Hasta la próxima!
Si quieres conocer otros artículos parecidos a Prima natural en decesos: ¿Qué es y cómo funciona? puedes visitar la categoría Seguros de decesos.
Deja una respuesta
Te puede interesar