Prescripción de deuda por impago de alquiler: ¿Cuándo ocurre?

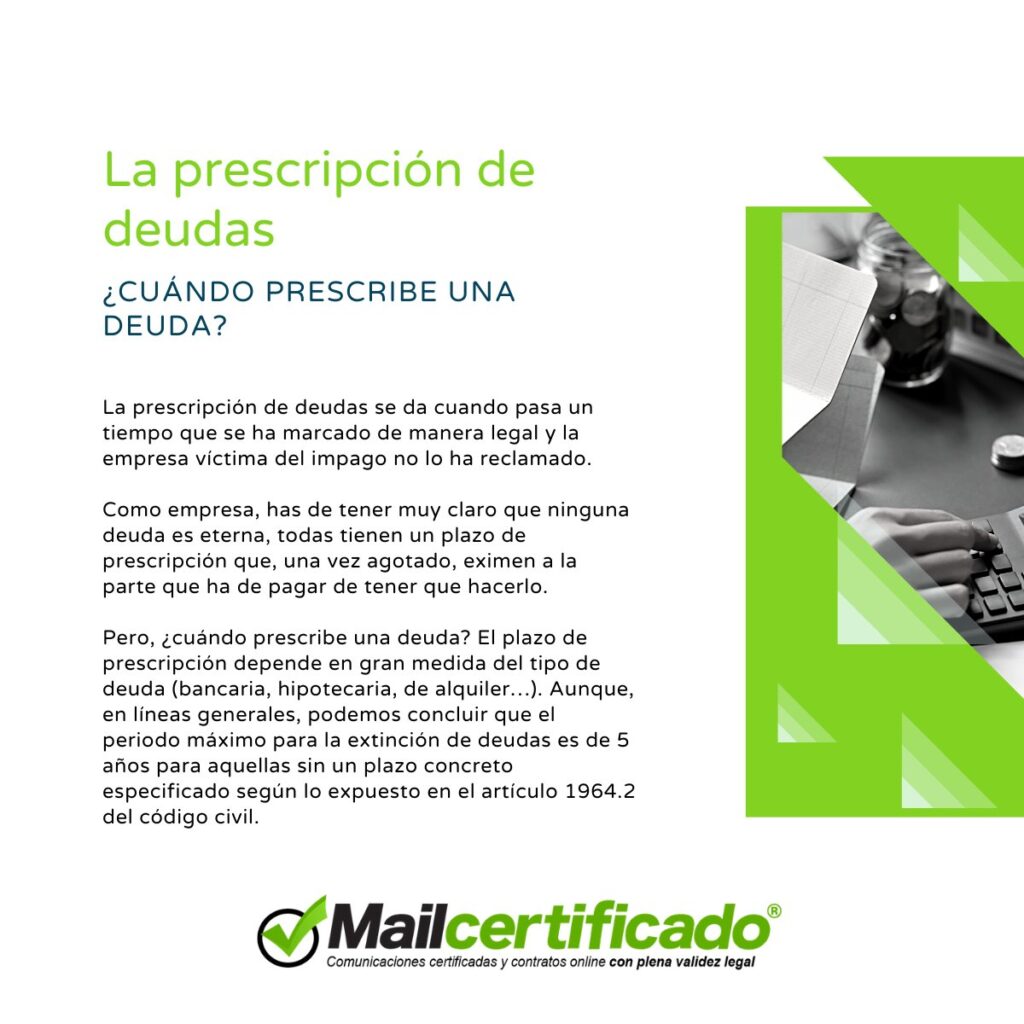
El impago de alquiler es uno de los problemas más comunes en las relaciones entre arrendadores y arrendatarios. Cuando se produce una deuda por impago, el arrendador puede tomar medidas legales para recuperar el dinero adeudado. Sin embargo, existe un plazo legal en el que el arrendador debe reclamar la deuda, después del cual la deuda prescribe. En este artículo, exploraremos qué es la prescripción de deuda por impago de alquiler, cuándo ocurre y qué implicaciones tiene para ambas partes involucradas.
¿Cómo saber si una deuda ha prescrito?
Si tienes una deuda pendiente, es posible que te preguntes si ha prescrito o no, es decir, si ya ha pasado el tiempo límite para que el acreedor pueda reclamar el pago. En caso de que la deuda haya prescrito, el acreedor ya no podrá exigirte el pago, aunque es importante tener en cuenta que la deuda sigue existiendo.
Para saber si una deuda ha prescrito, lo primero que debes hacer es revisar la legislación de tu país o región, ya que los plazos de prescripción pueden variar en función de la jurisdicción. Por ejemplo, en España, las deudas prescriben a los cinco años, mientras que en México el plazo es de 10 años.
Una vez que conozcas el plazo de prescripción, debes calcular el tiempo que ha pasado desde que se originó la deuda. Si ha pasado el plazo de prescripción, la deuda habrá prescrito. Sin embargo, es importante tener en cuenta que el plazo de prescripción puede interrumpirse en caso de que el acreedor realice ciertas acciones, como reclamar el pago o presentar una demanda judicial.
En cualquier caso, lo mejor es siempre consultar a un abogado o experto en finanzas para que te asesore en tu situación particular. De esta forma, podrás tomar la mejor decisión en base a tus circunstancias personales.
En resumen, saber si una deuda ha prescrito puede ser un proceso algo complejo, que requiere conocer la legislación aplicable y calcular el tiempo que ha pasado desde que se originó la deuda. Si tienes dudas al respecto, lo mejor es siempre buscar asesoramiento profesional.
La prescripción de deudas es un tema importante que puede generar dudas y preocupaciones en muchas personas. Por eso, es importante estar informado y conocer tus derechos y obligaciones en materia de deudas. Si tienes alguna duda o comentario al respecto, ¡compártelo con nosotros!
¿Qué prescribe a los 5 años?
A los 5 años, es común que se realicen ciertos exámenes médicos y controles de salud para evaluar el desarrollo y crecimiento del niño. Estos exámenes incluyen la medición de la altura y el peso, así como también la revisión de la vista y el oído.
Además, a los 5 años se suele realizar la vacunación contra diversas enfermedades, como la varicela, la hepatitis B y la polio, entre otras. También se recomienda la administración de la vacuna contra la gripe anualmente.
En cuanto a la alimentación, a los 5 años se recomienda una dieta equilibrada que incluya frutas, verduras, proteínas y carbohidratos. Es importante controlar la ingesta de azúcares y grasas saturadas para prevenir la obesidad infantil.
En relación al desarrollo cognitivo, a los 5 años se espera que el niño tenga un lenguaje fluido y que pueda expresar sus ideas y emociones con claridad. También es importante fomentar la lectura y el aprendizaje de nuevas habilidades para estimular su curiosidad y creatividad.
Por último, a los 5 años es importante fomentar el desarrollo social y emocional del niño, promoviendo el juego en grupo y la interacción con otros niños. Es importante enseñarles valores como el respeto y la tolerancia, y fomentar su autoestima y confianza en sí mismos.
Es fundamental seguir las recomendaciones médicas y realizar los controles necesarios para asegurar un adecuado crecimiento y desarrollo del niño.
Además, es importante fomentar un ambiente de amor y cuidado en el hogar para que el niño se sienta seguro y feliz.
¿Qué deudas prescriben a los 3 años?
Las deudas son obligaciones que una persona tiene con otra, ya sea de pago o de otro tipo. Estas pueden ser de distintos tipos y tener diferentes plazos de prescripción.
En el caso de las deudas, existe un plazo máximo de prescripción, que se refiere al tiempo que tiene el acreedor para reclamar el pago de una deuda. En algunos casos, estas deudas pueden prescribir a los 3 años.
Entre las deudas que pueden prescribir a los 3 años, se encuentran las deudas de prestación de servicios, como las facturas de luz, agua, gas, teléfono, internet, entre otros. También pueden prescribir las deudas de tarjetas de crédito y préstamos personales.
Es importante tener en cuenta que el plazo de prescripción comienza a contar desde el momento en que la deuda se hizo exigible, es decir, desde la fecha en que venció el plazo para su pago.
En cualquier caso, es importante que, aunque la deuda haya prescrito, se tenga en cuenta que esta no desaparece por completo, sino que sigue existiendo y puede ser reclamada por el acreedor en cualquier momento, aunque este ya no tenga derecho a exigir su pago legalmente.
Por lo tanto, es recomendable tratar de resolver las deudas pendientes de pago lo antes posible, para evitar problemas y posibles consecuencias negativas en el futuro.
En conclusión, las deudas que prescriben a los 3 años son aquellas relacionadas con prestación de servicios, tarjetas de crédito y préstamos personales. Es importante tener en cuenta el plazo de prescripción y tratar de resolver las deudas pendientes lo antes posible.
Es fundamental tener un buen control de nuestras finanzas personales, para no incurrir en deudas que puedan afectar nuestro futuro. Por ello, es importante estar informados y tomar decisiones responsables en cuanto a nuestro manejo del dinero.
¿Qué pasa si tengo una deuda de más de 5 años?
Si tienes una deuda de más de 5 años, es posible que te preguntes qué consecuencias puede tener para ti.
Lo primero que debes saber es que legalmente, las deudas tienen un plazo de prescripción de 5 años. Esto significa que después de este tiempo, el acreedor ya no puede exigir el pago de la deuda mediante acciones legales.
Sin embargo, esto no significa que la deuda desaparezca por completo. Todavía puede aparecer en tu historial crediticio y afectar tu capacidad de obtener crédito en el futuro.
Además, algunas deudas pueden tener un plazo de prescripción diferente, dependiendo del tipo de deuda y de las leyes del país en el que te encuentres.
Si tienes una deuda de más de 5 años y el acreedor sigue exigiendo el pago, es importante que consultes con un abogado o un asesor financiero para conocer tus opciones y derechos.
En conclusión, tener una deuda de más de 5 años puede tener diferentes consecuencias según el tipo de deuda y las leyes del país en el que te encuentres. Lo mejor es buscar asesoramiento profesional para saber cómo manejar la situación de manera efectiva.
Es importante tomar medidas para manejar las deudas de manera responsable y evitar que se acumulen con el tiempo. Aprender a administrar el dinero y buscar soluciones efectivas para el pago de las deudas puede ayudarte a evitar situaciones incómodas en el futuro.
En resumen, la prescripción de deuda por impago de alquiler es un tema complejo que depende de varios factores. Es importante estar informados y tomar las medidas necesarias en caso de encontrarnos en una situación similar.
Esperamos que este artículo haya sido de ayuda para aclarar tus dudas y te invitamos a seguir visitando nuestro sitio para más información útil.
¡Hasta pronto!
Si quieres conocer otros artículos parecidos a Prescripción de deuda por impago de alquiler: ¿Cuándo ocurre? puedes visitar la categoría Seguros de impago de alquiler.
Deja una respuesta
Te puede interesar