Daños a terceros: ¿Qué son y cómo evitarlos?

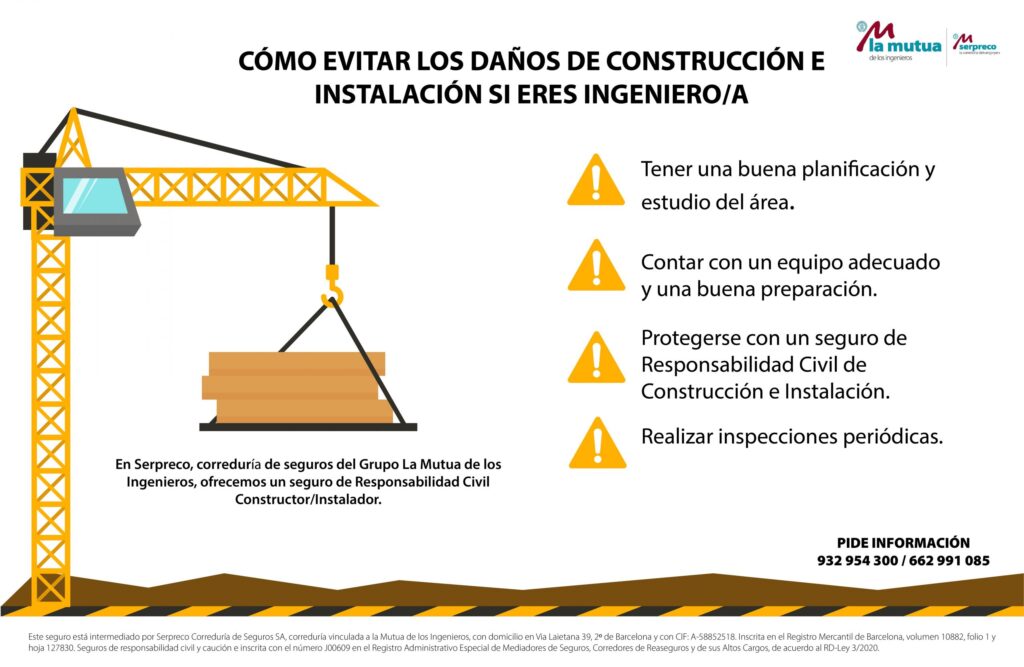
Cuando hablamos de daños a terceros nos referimos a situaciones en las que una persona causa algún tipo de perjuicio o daño a otra persona o propiedad que no tiene relación directa con el responsable. Esto puede suceder en diferentes ámbitos, como en la conducción de vehículos, en la práctica de deportes o en el uso de herramientas o maquinarias. En este artículo, te explicaremos qué son los daños a terceros y cómo prevenirlos para evitar consecuencias negativas.
¿Qué se considera daños a terceros?
Cuando hablamos de daños a terceros, nos referimos a los daños que una persona puede causar a otra persona o a su propiedad. En otras palabras, son los daños que se producen a alguien que no es el responsable directo del accidente o incidente.
Los daños a terceros incluyen, por ejemplo, los daños causados por un accidente de tráfico, como los daños a otros vehículos o a la propiedad de otras personas. También pueden ser daños causados por un accidente en el hogar, como un incendio que se propaga a la casa de un vecino.
Además, los daños a terceros pueden ser causados por negligencia o por actos malintencionados. Por ejemplo, si un perro muerde a un vecino, o si alguien daña la propiedad de otra persona intencionalmente.
En resumen, cualquier daño que se cause a otra persona o a su propiedad se considera un daño a terceros. Por eso, es importante contar con un seguro que cubra estos daños, para evitar tener que asumir los costes de reparación o compensación por nuestra cuenta.
En conclusión, los daños a terceros son una realidad que puede afectarnos en cualquier momento, por lo que es importante estar preparados y contar con un seguro adecuado. La prevención y la responsabilidad son claves para evitar causar daños a terceros y para protegernos a nosotros mismos.
¿Qué es la responsabilidad de un tercero?
La responsabilidad de un tercero se refiere a la obligación que tiene una persona o entidad que no es parte directa de un acuerdo o contrato de asumir ciertas responsabilidades en relación a ese acuerdo o contrato.
Por ejemplo, en el contexto de un contrato de arrendamiento de una propiedad, el arrendador es la parte directa del contrato y tiene la obligación de proporcionar una propiedad habitable y en buen estado de mantenimiento. Sin embargo, un tercero como un contratista contratado por el arrendador para realizar reparaciones puede tener la responsabilidad de garantizar que las reparaciones se realicen de manera adecuada y segura.
En algunos casos, la responsabilidad de un tercero puede surgir debido a su relación con una de las partes del contrato.
Por ejemplo, un empleador puede ser responsable de cualquier daño que un empleado cause a un tercero mientras está en el trabajo.
Es importante tener en cuenta que la responsabilidad de un tercero puede variar según las leyes y regulaciones aplicables, así como según los términos específicos del acuerdo o contrato en cuestión. Por lo tanto, es importante consultar con un abogado o experto en la materia para entender completamente las implicaciones de la responsabilidad de un tercero en una situación específica.
En resumen, la responsabilidad de un tercero puede ser compleja y variar según las circunstancias. Es importante tener en cuenta cómo puede afectar a un acuerdo o contrato, y buscar asesoramiento legal si es necesario.
¿Qué es lo que cubre un seguro a terceros?
Un seguro a terceros es básicamente una protección que cubre los daños que puedas causar a otras personas o bienes en caso de que seas responsable de un accidente o incidente.
Este tipo de seguro no cubre los daños que puedas sufrir tú mismo o en tu propio vehículo, sino que se enfoca en los posibles daños que puedas causar a terceros.
Entre las coberturas que pueden incluirse en un seguro a terceros se encuentran: la responsabilidad civil, que cubre los daños a terceros y las lesiones físicas que puedan sufrir; la defensa jurídica, que cubre los costos de abogados en caso de litigio; y la asistencia en carretera, que puede incluir servicios como remolque o reparación de emergencia en caso de avería o accidente.
Es importante tener en cuenta que, aunque un seguro a terceros es una opción más económica que otros tipos de seguros, cubre menos riesgos. Por lo tanto, es importante evaluar cuáles son tus necesidades y el uso que le das a tu vehículo para determinar si esta es la mejor opción para ti.
En resumen, un seguro a terceros es una protección que cubre los posibles daños que puedas causar a terceros, pero no a ti mismo o a tu propio vehículo. Es importante evaluar tus necesidades y el uso que le das a tu vehículo antes de decidir qué tipo de seguro contratar.
¿Qué opinas sobre los seguros a terceros? ¿Crees que son una buena opción o prefieres un seguro que cubra más riesgos?
Es importante tener en cuenta los daños a terceros en cualquier actividad que realicemos, ya sea en nuestro día a día o en nuestro negocio. El conocimiento de las medidas preventivas necesarias para evitarlos es fundamental para garantizar la seguridad de todos los involucrados.
Recuerda siempre estar informado y tomar las precauciones necesarias para evitar daños a terceros. La prevención es la mejor herramienta para evitar situaciones desagradables y costosas.
¡Hasta la próxima!
Si quieres conocer otros artículos parecidos a Daños a terceros: ¿Qué son y cómo evitarlos? puedes visitar la categoría Seguros de accidentes personales.
Deja una respuesta
Te puede interesar