Todo lo que debes saber sobre el TAE bancario

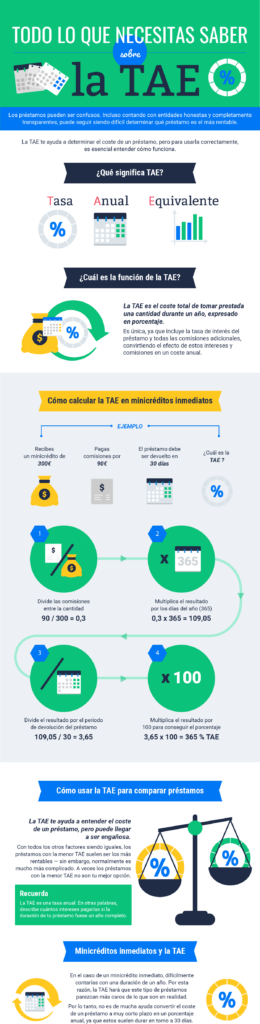
Si estás pensando en solicitar un préstamo, abrir una cuenta de ahorro o invertir tu dinero en algún producto financiero, es importante que conozcas el concepto de TAE bancario. La TAE (Tasa Anual Equivalente) es un indicador que te permitirá comparar diferentes opciones de financiamiento y conocer el costo real de los productos bancarios. En esta guía te explicamos todo lo que debes saber sobre el TAE bancario y cómo puede ayudarte a tomar decisiones financieras informadas.
¿Qué TAE se considera bueno?
La TAE o Tasa Anual Equivalente es un indicador que nos muestra el costo real de un producto financiero, incluyendo todos los gastos y comisiones que puedan aplicarse. Por tanto, cuanto menor sea la TAE, mejor será para el consumidor.
En el caso de los depósitos bancarios, una TAE del 0,50% puede considerarse buena, aunque en ocasiones se pueden encontrar ofertas con TAE más altas. En cuanto a los préstamos personales, una TAE por debajo del 10% se puede considerar buena, mientras que en las tarjetas de crédito, una TAE por debajo del 20% es aceptable.
Es importante tener en cuenta que la TAE no es el único factor a considerar a la hora de elegir un producto financiero, ya que también puede haber otras condiciones a tener en cuenta, como plazos, importes y penalizaciones por cancelación anticipada.
En general, siempre debemos buscar la opción que nos ofrezca las mejores condiciones y un menor coste global, teniendo en cuenta nuestras necesidades y capacidad de pago.
En resumen, una TAE baja siempre será mejor para el consumidor, pero debemos evaluar también otras condiciones del producto financiero antes de tomar una decisión.
En el mundo financiero, es vital estar informados y actualizados sobre las diferentes opciones que se nos presentan, para tomar decisiones financieras acertadas y no caer en trampas que pueden costarnos caro.
¿Cómo entender el TAE?
El TAE, o Tasa Anual Equivalente, es un indicador financiero que se utiliza para conocer el coste real de un producto financiero. Es importante entenderlo para poder comparar diferentes productos y saber cuál es el más conveniente para nuestras necesidades.
El TAE incluye no solo el tipo de interés nominal, sino también otros gastos asociados al producto financiero, como comisiones, seguros, etc. Por lo tanto, el TAE es una medida más completa y precisa que el tipo de interés nominal.
Es importante tener en cuenta que el TAE puede variar en función del plazo y del importe invertido. Además, es importante leer detenidamente la letra pequeña y las condiciones del producto financiero para asegurarnos de que entendemos todos los costes asociados.
Una forma sencilla de entender el TAE es pensar en él como el porcentaje que nos indica cuánto nos costará realmente el producto financiero que estamos contratando. Por ejemplo, si contratamos un préstamo con un TAE del 10%, significa que pagaremos un 10% del importe prestado en concepto de intereses y otros gastos asociados.
En resumen, entender el TAE es fundamental para tomar decisiones financieras informadas y evitar sorpresas desagradables. Siempre es recomendable comparar diferentes productos financieros y leer detenidamente las condiciones antes de contratar cualquier producto.
Reflexión: El mundo financiero puede ser complejo y confuso para muchas personas. Es importante que las entidades financieras sean transparentes y expliquen claramente los costes asociados a sus productos. Al mismo tiempo, es responsabilidad de cada uno de nosotros informarnos y entender lo que estamos contratando para poder tomar decisiones financieras acertadas.
¿Cómo saber si el TAE es abusivo?
Antes de saber si el TAE es abusivo, es importante entender qué es el TAE.
El TAE, o Tasa Anual Equivalente, es un indicador que nos muestra cuánto nos costará un crédito o préstamo en un año, incluyendo los intereses y otros gastos asociados.
Para determinar si el TAE es abusivo, debemos compararlo con el TAE promedio del mercado para el mismo tipo de crédito o préstamo. Si el TAE que nos ofrecen es significativamente más alto que el promedio, es posible que estemos frente a una oferta abusiva.
También es importante leer detenidamente las condiciones de la oferta y asegurarnos de comprender todos los conceptos y gastos asociados. Si encontramos cláusulas abusivas o poco transparentes, debemos desconfiar de la oferta.
Otro indicativo de un TAE abusivo es cuando el prestamista nos obliga a contratar otros productos o servicios adicionales para poder acceder al crédito o préstamo. Esto puede encarecer significativamente el costo total del crédito y hacer que el TAE sea abusivo.
En cualquier caso, siempre es recomendable comparar diferentes ofertas de crédito o préstamo antes de tomar una decisión. De esta forma, podremos asegurarnos de obtener las mejores condiciones posibles.
En resumen, para saber si el TAE es abusivo debemos compararlo con el TAE promedio del mercado, leer detenidamente las condiciones de la oferta y desconfiar de cláusulas poco transparentes o de la obligación de contratar otros productos o servicios adicionales.
En un mercado financiero cada vez más complejo, es importante estar bien informados y ser conscientes de nuestros derechos y obligaciones como consumidores. De esta forma, podremos tomar decisiones financieras más informadas y responsables.
¿Qué es el TAE y para qué se utiliza?
El TAE, abreviatura de Tasa Anual Equivalente, es un indicador financiero que se utiliza para medir el coste real de un préstamo o una inversión.
En otras palabras, el TAE representa el porcentaje total de intereses, comisiones y gastos que se aplican a un producto financiero en un año.
Esta tasa permite comparar diferentes ofertas de préstamos o inversiones y elegir la más conveniente para cada caso.
El TAE es especialmente útil para comparar productos financieros que tienen diferentes plazos, comisiones y tipos de interés.
Algunos ejemplos de productos financieros que suelen incluir el TAE son los préstamos personales, las hipotecas, las tarjetas de crédito y los depósitos bancarios.
Es importante tener en cuenta que el TAE no siempre refleja el coste real de un producto financiero, ya que no tiene en cuenta otros factores como el riesgo de la inversión o la inflación.
Por lo tanto, es recomendable comparar no solo el TAE, sino también otros aspectos del producto financiero antes de tomar una decisión.
En resumen, el TAE es una herramienta útil para comparar diferentes opciones de préstamos e inversiones, pero no es el único factor a considerar.
Es importante analizar cada caso de forma individual y tener en cuenta todas las variables para tomar la mejor decisión financiera.
La educación financiera es fundamental para comprender y utilizar adecuadamente estos indicadores y productos financieros.
¿Qué opinas sobre la importancia del TAE en la toma de decisiones financieras?
En conclusión, conocer el TAE bancario es fundamental para tomar decisiones financieras informadas y evitar sorpresas desagradables en el futuro. Esperamos que este artículo haya sido útil para aclarar cualquier duda al respecto.
Recuerda siempre leer con detenimiento las condiciones de cualquier producto financiero y no dudes en preguntar a tu entidad bancaria si tienes alguna pregunta.
¡Hasta la próxima!
Si quieres conocer otros artículos parecidos a Todo lo que debes saber sobre el TAE bancario puedes visitar la categoría Seguros de crédito.
Deja una respuesta
Te puede interesar