Embargo por Aval: ¿Cómo evitarlo?

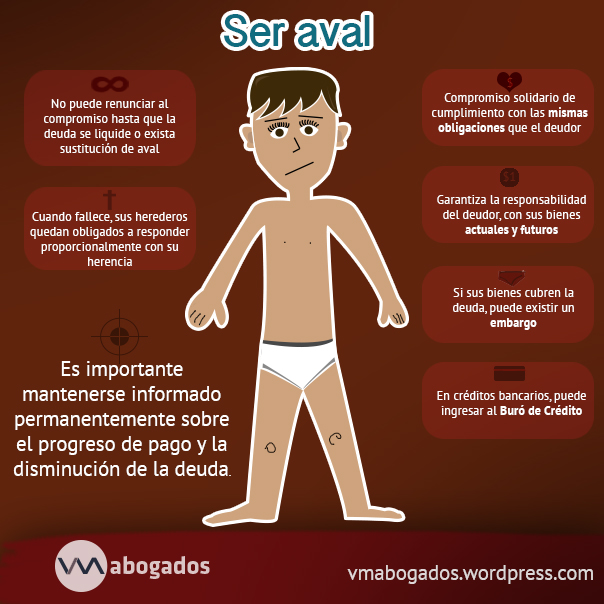
El embargo por aval es una situación que se produce cuando una persona ha avalado a otra en un préstamo o una deuda y esta última no ha cumplido con sus obligaciones de pago. En ese caso, el avalista puede verse en la situación de tener que hacer frente al pago de la deuda, lo que puede llevar a un embargo de sus bienes. Sin embargo, existen algunas medidas que se pueden tomar para evitar llegar a esa situación. En este artículo vamos a ver algunas de ellas.
¿Qué hacer en caso de embargo por ser aval?
Si eres aval de alguien y este no ha cumplido con sus obligaciones de pago, es posible que te encuentres en una situación de embargo. En este caso, es importante que sepas cómo actuar para evitar mayores consecuencias.
Lo primero que debes hacer es buscar asesoramiento legal, ya que un abogado especializado en derecho civil y mercantil podrá orientarte sobre tus derechos y deberes en esta situación.
Es importante que no ignores las notificaciones que te lleguen relacionadas con el embargo. Si no respondes o no actúas a tiempo, podrías incurrir en más deudas y sanciones.
En caso de recibir una notificación de embargo, es recomendable que reúnas toda la documentación relacionada con el aval, como el contrato de aval, los recibos de pagos realizados y cualquier otra información relevante.
Una vez que tengas toda la información necesaria, es importante que negocies con el acreedor para llegar a un acuerdo de pago que te permita hacer frente a la deuda sin tener que perder tus bienes.
Si no es posible llegar a un acuerdo, es importante que protejas tus bienes y propiedades para evitar que sean embargados. Para ello, puedes solicitar a un notario que levante acta de los bienes que posees y que queden fuera del alcance del embargo.
En definitiva, si te encuentras en una situación de embargo por ser aval, es importante que actúes con rapidez y busques la ayuda de un profesional. No te rindas y sigue luchando por tus intereses.
¿Qué se puede hacer para evitar un embargo?
Un embargo es una orden judicial que permite a un acreedor tomar posesión de los bienes de un deudor como forma de pago de una deuda. Si te encuentras en una situación en la que tienes una deuda pendiente y temes que pueda haber un embargo, existen algunas medidas que puedes tomar para evitarlo.
- Comunicación con el acreedor: Lo primero que debes hacer es contactar con tu acreedor y tratar de llegar a un acuerdo para pagar la deuda. Es posible que puedas negociar plazos de pago o acuerdos de reducción de la cantidad que debes.
- Solicitar un aplazamiento: Si no puedes pagar la deuda en su totalidad, puedes solicitar un aplazamiento del embargo para poder reunir el dinero necesario y pagar la deuda.
- Acudir a un abogado: Un abogado especializado en derecho financiero puede asesorarte sobre tus opciones y ayudarte a negociar con el acreedor. También puede representarte en caso de que se produzca un embargo.
- Presentar una demanda de oposición: Si consideras que el embargo es injusto o que hay errores en el procedimiento, puedes presentar una demanda de oposición ante el juez correspondiente. Esto puede retrasar el proceso y darte más tiempo para resolver la situación.
En cualquier caso, es importante actuar de manera rápida y no ignorar la situación, ya que el embargo puede tener graves consecuencias para tus finanzas y tu vida en general.
Recuerda que cada situación es única y que lo mejor es buscar asesoramiento profesional para tomar la mejor decisión en tu caso particular.
¿Has vivido alguna vez una situación de embargo? ¿Cómo lo solucionaste?
¿Qué pasa si un aval no puede pagar?
Un aval es una persona que se compromete a pagar una deuda en caso de que el deudor principal no pueda hacerlo. En otras palabras, se convierte en responsable por la deuda en caso de impago.
Si un aval no puede pagar, entonces se enfrenta a las mismas consecuencias que el deudor principal. Esto significa que el acreedor puede tomar medidas legales para recuperar el dinero adeudado.
En primer lugar, el acreedor puede exigir el pago inmediato al aval. Si el aval no puede hacer frente a la deuda, entonces el acreedor puede emprender acciones legales para recuperar el dinero. Estas pueden incluir la presentación de una demanda en un tribunal o la contratación de un cobrador de deudas.
Además, si el aval no puede pagar, su crédito puede verse afectado. Esto puede dificultar su capacidad para obtener préstamos o créditos en el futuro.
Es importante tener en cuenta que, al comprometerse como aval, se asume una gran responsabilidad financiera. Por lo tanto, es recomendable evaluar cuidadosamente los riesgos y las consecuencias antes de convertirse en un aval.
En conclusión, si un aval no puede pagar, entonces se enfrenta a las mismas consecuencias que el deudor principal y puede enfrentar acciones legales y daños en su historial crediticio. Ser aval es una decisión importante que debe ser evaluada con responsabilidad.
Es necesario pensar detenidamente antes de convertirse en aval y estar seguro de tener la capacidad financiera para responder en caso de que el deudor principal no pueda hacerlo.
¿Cuándo prescribe una deuda de aval?
Una deuda de aval prescribe en un tiempo determinado, que varía según la legislación de cada país. En España, por ejemplo, el plazo para que prescriba una deuda de aval es de cinco años, tal y como se establece en el Código Civil (artículo 1964).
Es importante destacar que la prescripción de una deuda de aval comienza a contar desde el momento en que la deuda se venció y no se ha pagado, y no desde el momento en que se firmó el aval.
Si durante este periodo de tiempo el acreedor no ha reclamado la deuda, el avalista queda liberado de su responsabilidad y no tendrá que hacer frente a la misma. Sin embargo, si el acreedor reclama la deuda antes de que prescriba, el avalista tendrá que cumplir con su obligación de pagarla.
Es importante tener en cuenta que, en algunos casos, el plazo de prescripción puede interrumpirse, lo que significa que vuelve a empezar a contar desde cero. Esto puede ocurrir, por ejemplo, si el acreedor presenta una demanda judicial contra el avalista.
En resumen, una deuda de aval prescribe en un plazo determinado, que varía según la legislación de cada país. Si el acreedor no reclama la deuda durante este periodo de tiempo, el avalista queda liberado de su responsabilidad. Sin embargo, si el acreedor reclama la deuda antes de que prescriba, el avalista tendrá que pagarla.
En conclusión, es importante conocer los plazos de prescripción de las deudas de aval para saber hasta cuándo se puede reclamar su pago y hasta cuándo se puede estar exento de la responsabilidad como avalista.
Esperamos que esta información haya sido de utilidad para evitar el embargo por aval. Recuerda siempre estar al tanto de tus compromisos financieros y tomar las medidas necesarias para cumplir con ellos.
No olvides que la prevención es la mejor herramienta para evitar problemas económicos a largo plazo.
Hasta la próxima.
Si quieres conocer otros artículos parecidos a Embargo por Aval: ¿Cómo evitarlo? puedes visitar la categoría Seguros de impago de alquiler.
Deja una respuesta
Te puede interesar