¿Quién paga un préstamo personal en caso de fallecimiento del titular?

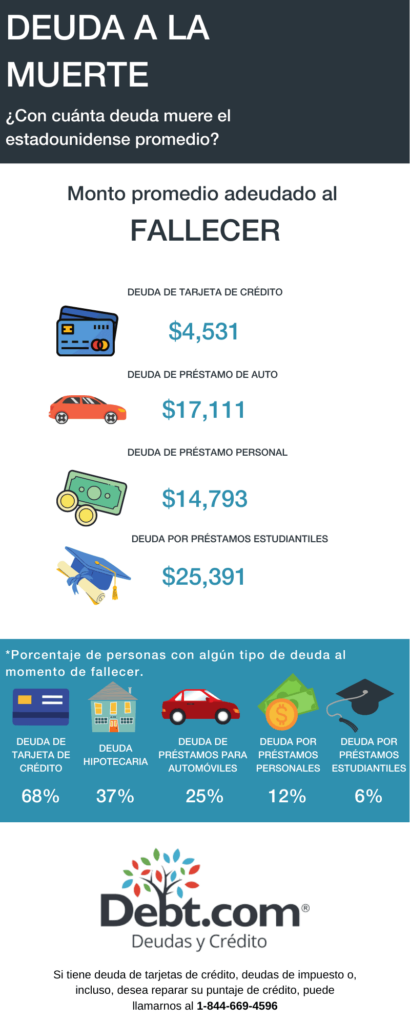
Cuando se adquiere un préstamo personal, es importante tener en cuenta qué sucederá en caso de que el titular fallezca antes de pagar la totalidad de la deuda. Esta situación puede generar muchas dudas y preocupaciones, especialmente para la familia del fallecido. ¿Quién será el responsable de pagar la deuda en caso de que el titular no pueda hacerlo? ¿Existe algún tipo de seguro que cubra esta situación? En este artículo, trataremos de responder a estas preguntas y aclarar las principales dudas sobre quién paga un préstamo personal en caso de fallecimiento del titular.
¿Qué pasa si fallece el titular de un préstamo personal?
Los préstamos personales son una forma común de financiamiento para adquirir bienes o servicios. Sin embargo, la muerte del titular del préstamo puede generar incertidumbre sobre el pago del mismo.
En estos casos, el primer paso es revisar el contrato del préstamo para conocer las cláusulas referentes a la muerte del titular. Normalmente, el contrato establece que en caso de fallecimiento, los herederos o el albacea del titular deberán hacerse cargo del pago del préstamo.
En el caso de que el titular no tenga herederos, el banco deberá buscar una solución con el albacea o el administrador de la herencia. Si no es posible encontrar una solución, el banco podría tomar medidas legales para recuperar el dinero prestado.
Es importante destacar que si el préstamo tiene un seguro de vida asociado, este cubrirá el saldo pendiente en caso de fallecimiento del titular. En este caso, los herederos no tendrán que hacerse cargo del pago del préstamo.
En conclusión, es fundamental revisar las cláusulas del contrato de préstamo en caso de fallecimiento del titular. Si existe un seguro de vida, este puede ser de gran ayuda para los herederos. En cualquier caso, es recomendable buscar asesoramiento legal para encontrar la mejor solución en cada caso particular.
La muerte es un tema que muchas veces resulta incómodo de abordar, pero es importante tener en cuenta sus consecuencias en nuestras finanzas. Es necesario planificar y tomar medidas preventivas para evitar problemas a nuestros seres queridos en caso de fallecimiento.
¿Quién paga un préstamo personal si fallece el titular?
Es importante tener en cuenta que si el titular de un préstamo personal fallece, el préstamo no desaparece automáticamente. La deuda debe ser pagada por alguna otra persona o por la herencia del fallecido.
En primer lugar, si el préstamo tenía un co-titular o un avalista, ellos son los responsables de pagar la deuda restante. Si no hay co-titular ni avalista, la deuda puede ser pagada con la herencia del fallecido.
En el caso de que la deuda supere el valor de la herencia, los herederos no están obligados a pagar la deuda con su propio dinero. Sin embargo, si aceptan la herencia, también aceptan las deudas que vienen con ella, lo que significa que la deuda será pagada con el patrimonio del fallecido.
Es importante tener en cuenta que si el préstamo estaba cubierto por un seguro de vida, la compañía de seguros pagará la deuda restante. Sin embargo, no todos los préstamos tienen un seguro de vida asociado.
En conclusión, es importante tener en cuenta las responsabilidades financieras que vienen con la obtención de un préstamo personal. Si el titular fallece, la deuda no desaparece automáticamente y debe ser pagada por otra persona o por la herencia del fallecido. Por lo tanto, es importante considerar todas las opciones y asegurarse de tener un plan de pago adecuado antes de obtener un préstamo personal.
Es importante tener en cuenta que la muerte no es un tema agradable de discutir, pero es necesario para asegurarse de que las personas estén preparadas y tengan un plan de acción en caso de que algo suceda. La planificación financiera es un aspecto importante de la planificación para el futuro y la seguridad financiera de uno mismo y de su familia.
¿Qué pasa si fallece el prestamista de un préstamo?
En el caso de que el prestamista de un préstamo fallezca, puede haber diferentes escenarios dependiendo de las circunstancias del préstamo y de la situación legal del prestamista.
En primer lugar, si el préstamo fue otorgado por una entidad financiera, es probable que el préstamo continúe en vigor y que el pago de las cuotas se siga realizando de manera normal. En este caso, el fallecimiento del prestamista no tendría ningún efecto sobre el préstamo.
Por otro lado, si el préstamo fue otorgado por un particular, el fallecimiento del prestamista puede tener consecuencias en el préstamo. En este caso, es importante revisar el contrato de préstamo para determinar si hay alguna cláusula que establezca qué sucede en caso de fallecimiento del prestamista.
Si no hay una cláusula específica en el contrato de préstamo, la situación puede variar dependiendo de la legislación local. En algunos países, los herederos del prestamista pueden heredar la deuda y ser responsables de continuar con el pago de las cuotas del préstamo. En otros países, la deuda puede ser cancelada en caso de fallecimiento del prestamista.
En resumen, el fallecimiento del prestamista puede tener diferentes consecuencias dependiendo de la naturaleza del préstamo, del contrato de préstamo y de la legislación local. Es importante revisar cuidadosamente el contrato de préstamo y consultar con un profesional legal en caso de duda o incertidumbre.
En conclusión, el fallecimiento del prestamista puede ser un tema delicado y complejo en el ámbito financiero y legal. Como en muchos otros aspectos de la vida, es importante estar bien informado y preparado para enfrentar cualquier eventualidad que pueda surgir.
¿Qué deudas pasan de padres a hijos?
Las deudas son un tema de preocupación para muchas personas, especialmente si tienen hijos. En general, las deudas que adquiere una persona no pasan a sus hijos después de su fallecimiento. Sin embargo, hay algunas excepciones.
Una deuda que sí podría pasar de padres a hijos es si el hijo ha sido avalista o co-firmante de un préstamo o crédito. En este caso, si el padre fallece y no se ha saldado la deuda, el hijo podría ser responsable de pagarla.
Otra situación en la que las deudas podrían pasar de padres a hijos es si el patrimonio del fallecido no es suficiente para cubrir todas las deudas pendientes. En este caso, los herederos (entre ellos los hijos) tendrían que hacerse cargo de las deudas con los bienes que hayan heredado.
Es importante tener en cuenta que, en general, los hijos no heredan las deudas de sus padres. Sin embargo, es importante estar al tanto de las situaciones en las que sí podrían ser responsables de ellas.
En resumen, las deudas que pasan de padres a hijos son aquellas en las que los hijos son avalistas o co-firmantes de un préstamo o crédito, o si el patrimonio del fallecido no es suficiente para cubrir todas las deudas pendientes.
Es importante estar informado sobre las deudas y sus implicaciones, especialmente si se es avalista o co-firmante de un préstamo o crédito. Además, es recomendable planificar con anticipación y evitar adquirir deudas innecesarias que puedan afectar a los seres queridos después del fallecimiento.
En conclusión, es importante tener en cuenta quién será el responsable de pagar un préstamo personal en caso de fallecimiento del titular. Si bien no es un tema agradable de pensar, es una realidad que debemos considerar para proteger a nuestros seres queridos y evitar situaciones desagradables.
Recuerda siempre leer las condiciones y términos de cualquier préstamo personal antes de firmar, y si tienes dudas, no dudes en preguntar a un experto financiero.
Esperamos que este artículo te haya sido de utilidad. Nos despedimos hasta la próxima.
Si quieres conocer otros artículos parecidos a ¿Quién paga un préstamo personal en caso de fallecimiento del titular? puedes visitar la categoría Seguros de impago de alquiler.
Deja una respuesta
Te puede interesar