Seguro obligatorio: ¿qué cubre y qué no?

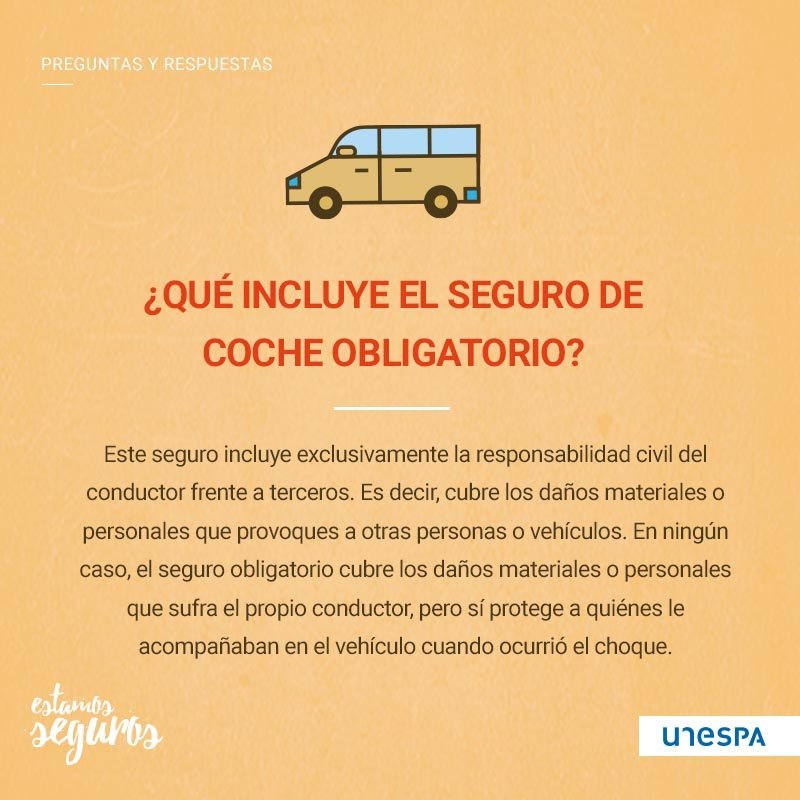
El seguro obligatorio es una de las herramientas más importantes para proteger a conductores y terceros en caso de accidentes de tráfico. Sin embargo, muchas personas no conocen realmente qué cubre y qué no este tipo de seguro. En este artículo, vamos a explicar de manera detallada las coberturas que ofrece el seguro obligatorio y aquellas situaciones que quedan fuera de su ámbito de protección. De esta manera, podrás comprender mucho mejor la importancia del seguro obligatorio y cómo te puede proteger en caso de un accidente en la carretera.
¿Que no cubre el seguro obligatorio?
El seguro obligatorio es una protección básica que todos los conductores deben tener en España para poder circular por las carreteras. Sin embargo, es importante saber que este seguro no cubre todos los posibles daños que puede sufrir un vehículo o sus ocupantes en caso de accidente.
Por ejemplo, el seguro obligatorio no cubre los daños materiales que sufra el vehículo asegurado. Esto significa que si tienes un accidente y tu coche resulta dañado, tendrás que repararlo o sustituirlo por tu cuenta.
Tampoco cubre los daños personales que puedas sufrir tú o tus acompañantes en caso de accidente. En estos casos, se recomienda contratar un seguro a todo riesgo o un seguro de accidentes personales.
Otro aspecto que no cubre el seguro obligatorio son los daños que puedas causar a terceros en caso de accidente. En estos casos, el seguro obligatorio solo cubre los daños materiales y personales que cause el vehículo asegurado, pero no los daños causados a otros vehículos o a personas.
En resumen, el seguro obligatorio es una protección básica que todos los conductores deben tener para poder circular por las carreteras, pero no cubre todos los posibles daños que puedan sufrir los vehículos o sus ocupantes en caso de accidente. Es importante conocer los límites del seguro obligatorio y contratar otros seguros adicionales si se considera necesario.
Conducir con seguridad es fundamental para prevenir accidentes de tráfico y minimizar los daños que puedan sufrir los vehículos y sus ocupantes. Es importante respetar las normas de tráfico, mantener el vehículo en buen estado y estar siempre preparado para cualquier eventualidad en la carretera.
¿Que me cubre el seguro obligatorio?
El seguro obligatorio es aquel que todo vehículo a motor debe tener para poder circular por la vía pública. Este seguro, también conocido como seguro de responsabilidad civil, cubre los daños que puedan causarse a terceros en caso de accidente.
En concreto, el seguro obligatorio cubre los daños materiales y personales que se puedan ocasionar a terceros como consecuencia de un accidente de tráfico. Esto incluye tanto daños a otros vehículos como a personas que puedan resultar heridas en el accidente.
Es importante tener en cuenta que el seguro obligatorio no cubre los daños que puedan sufrir el conductor del vehículo asegurado ni los ocupantes del mismo. Tampoco cubre los daños que se produzcan en el propio vehículo asegurado.
En resumen, el seguro obligatorio es una protección básica que todo conductor debe tener para poder circular por la vía pública y que cubre los daños que puedan causarse a terceros en caso de accidente.
Es importante tener en cuenta que, aunque es obligatorio, es recomendable contar con un seguro más completo que cubra otros posibles daños.
En conclusión, es fundamental conocer las coberturas que ofrece el seguro obligatorio y valorar si se necesitan otras coberturas adicionales para estar completamente protegidos en caso de accidente.
¿Que le cubre a un conductor su seguro mínimo obligatorio?
El seguro mínimo obligatorio es aquel que todos los conductores deben tener para poder circular por las carreteras de forma legal. Este seguro cubre los daños que puedan causar a terceros en caso de accidente.
Entre las coberturas que incluye el seguro mínimo obligatorio se encuentran:
- Responsabilidad civil: cubre los daños que el conductor pueda causar a terceros.
- Defensa jurídica: cubre los gastos de abogados y procedimientos legales en caso de tener que enfrentarse a un juicio en relación al accidente.
- Asistencia en carretera: cubre los gastos de asistencia en caso de avería o accidente en la carretera.
Es importante tener en cuenta que el seguro mínimo obligatorio no cubre los daños que el conductor pueda sufrir en caso de accidente, ni los daños causados a su propio vehículo. Para estar completamente protegido, es recomendable contratar un seguro a todo riesgo o ampliar las coberturas del seguro mínimo obligatorio.
En definitiva, contar con un seguro mínimo obligatorio es una obligación legal para todo conductor, pero es importante tener en cuenta que esta cobertura mínima no es suficiente para estar completamente protegido en caso de accidente.
¿Crees que el seguro mínimo obligatorio es suficiente para garantizar la seguridad de los conductores en la carretera? ¿Debería ser obligatorio contar con un seguro a todo riesgo? ¿Cuáles son tus experiencias en relación al seguro de tu vehículo?
¿Cuáles son los daños no cubiertos por el seguro obligatorio del causante de un accidente?
En caso de un accidente de tráfico, la ley establece que el causante del mismo debe hacerse responsable de los daños causados a terceros y, por lo tanto, debe contar con un seguro obligatorio que cubra estos gastos.
Sin embargo, existen algunos daños que no están cubiertos por este seguro. Por ejemplo, los daños materiales al vehículo del causante no están cubiertos por el seguro obligatorio, por lo que deberá ser el propio causante quien se haga cargo de estos gastos.
Además, los daños personales sufridos por el causante tampoco están cubiertos por este seguro. Si el causante resulta herido en el accidente, deberá buscar la cobertura en su propio seguro de salud o en un seguro de accidentes personales.
Por otro lado, los daños causados por el vehículo del causante a su propio patrimonio tampoco están cubiertos por el seguro obligatorio. Es decir, si el vehículo del causante sufre daños en el accidente, deberá ser el propio causante quien se haga cargo de los gastos de reparación.
En resumen, el seguro obligatorio del causante de un accidente cubre los daños causados a terceros, pero no cubre los daños materiales del propio vehículo del causante, los daños personales sufridos por el causante ni los daños causados al patrimonio del causante.
Es importante tener en cuenta estos aspectos a la hora de contratar un seguro de vehículo, ya que pueden suponer un importante desembolso económico en caso de accidente.
La seguridad en carretera es un tema de gran importancia y debemos estar informados sobre los aspectos legales y las coberturas de los seguros para estar preparados en caso de accidente.
Esperamos que este artículo haya sido de ayuda para entender mejor qué cubre y qué no cubre el seguro obligatorio. Recuerda siempre estar al día con tus pagos y verificar los detalles de tu póliza para evitar sorpresas desagradables en caso de accidente.
¡Hasta pronto!
Si quieres conocer otros artículos parecidos a Seguro obligatorio: ¿qué cubre y qué no? puedes visitar la categoría Seguros de ingenieria.
Deja una respuesta
Te puede interesar