¿Qué se puede asegurar? Descubre todo aquí

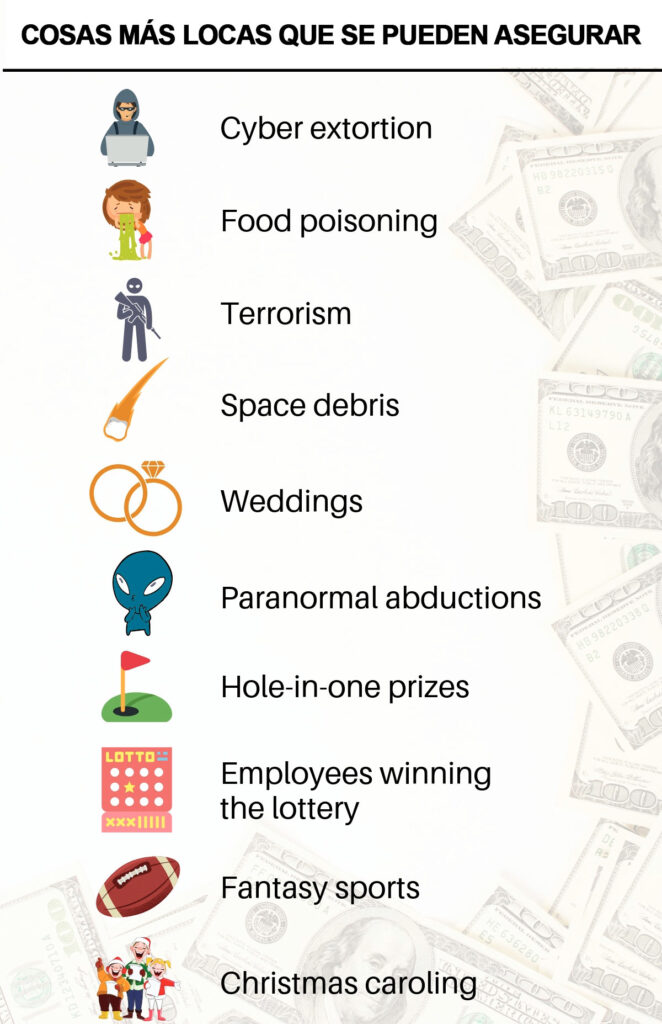
A lo largo de la vida, nos encontramos expuestos a diversos riesgos y situaciones imprevistas que pueden afectarnos en mayor o menor medida. Por esta razón, es importante contar con una protección financiera que nos permita hacer frente a dichas eventualidades. La mejor forma de lograrlo es mediante la contratación de seguros, los cuales nos brindan tranquilidad y seguridad en caso de accidentes, enfermedades, daños materiales, entre otros. En este artículo, te explicamos todo lo que debes saber sobre los diferentes tipos de seguros disponibles y cuáles son las coberturas más comunes. ¡No te pierdas esta información valiosa para proteger tu futuro y el de tus seres queridos!
¿Qué cosas no cubre el seguro?
Es importante conocer qué cosas no cubre el seguro para evitar sorpresas desagradables en caso de una emergencia. Algunas de las situaciones que no suelen estar cubiertas son:
- Daños intencionales: Si el daño ha sido causado intencionalmente, el seguro no cubrirá los costos.
- Actos criminales: Si el daño ha sido causado durante la comisión de un delito, el seguro no cubrirá los costos.
- Desgaste y deterioro: El seguro no cubrirá los daños causados por el desgaste y el deterioro normal de un objeto o propiedad.
- Daños preexistentes: Si el objeto o propiedad ya tenía daños antes de contratar el seguro, estos no estarán cubiertos.
- Daños a terceros: Si el daño ha sido causado a otra persona, su propiedad o su vehículo, el seguro de responsabilidad civil cubrirá los costos, pero no cubrirá los daños a su propia propiedad.
- Daños intencionales de terceros: Si un tercero ha causado daños intencionales a su propiedad, el seguro no cubrirá los costos.
Es importante leer detenidamente los términos y condiciones de su póliza de seguro para conocer exactamente qué situaciones están cubiertas y cuáles no. También es recomendable hablar con su agente de seguros para aclarar cualquier duda.
La prevención es la mejor herramienta para evitar situaciones que no están cubiertas por el seguro. Mantener su propiedad en buen estado, tomar medidas de seguridad y actuar con responsabilidad son algunas de las formas de evitar posibles daños y pérdidas.
¿Cuáles son los seguros más importantes?
Existen muchos tipos de seguros, pero algunos son más importantes que otros, especialmente aquellos que protegen nuestra salud, nuestras finanzas y nuestros bienes más valiosos.
Uno de los seguros más importantes es el seguro de salud, ya que nos protege de los altos costos de atención médica en caso de enfermedad o lesión. También es importante considerar un seguro dental, que puede ayudar a cubrir los costos de servicios dentales necesarios.
Otro seguro esencial es el seguro de vida, que brinda tranquilidad financiera a nuestros seres queridos en caso de fallecimiento. Este seguro puede ayudar a pagar gastos funerarios y deudas pendientes.
El seguro de hogar es otro seguro importante, ya que protege nuestra casa y sus contenidos de daños causados por incendios, robos, inundaciones y otros eventos imprevistos.
Por último, pero no menos importante, el seguro de automóvil es fundamental para proteger nuestro vehículo y a nosotros mismos en caso de un accidente de tráfico.
En resumen, los seguros más importantes son aquellos que protegen nuestra salud, nuestras finanzas y nuestros bienes más valiosos. Es importante considerar cuidadosamente las opciones de seguros disponibles y elegir aquellos que mejor se adapten a nuestras necesidades y presupuesto.
¿Y tú, tienes algún seguro que consideres esencial? ¡Comparte tu opinión en los comentarios!
¿Cuántos y cuáles tipos de seguros hay?
Los seguros son una herramienta importante para protegerse de posibles riesgos en la vida, y existen diferentes tipos que se adaptan a las necesidades específicas de cada persona o empresa. Entre ellos, encontramos:
- Seguros de vida: son aquellos que protegen a la familia en caso de fallecimiento del asegurado.
- Seguros de salud: cubren gastos médicos y hospitalarios en caso de enfermedad o accidente.
- Seguros de hogar: protegen el hogar y sus contenidos ante posibles daños.
- Seguros de auto: cubren daños a terceros y al vehículo en caso de accidente.
- Seguros de responsabilidad civil: protegen a la empresa o persona en caso de causar daños a terceros.
- Seguros de viaje: cubren gastos en caso de cancelación de viaje, pérdida de equipaje o emergencias médicas en el extranjero.
Cada uno de estos seguros tiene características específicas y pueden ser contratados de manera individual o combinada, dependiendo de las necesidades y presupuesto del asegurado.
Es importante tener en cuenta que, aunque contratar un seguro supone un gasto extra, en muchas ocasiones puede ser una inversión que a largo plazo nos proteja de grandes pérdidas económicas.
En definitiva, es importante conocer los diferentes tipos de seguros disponibles y evaluar cuál es el que mejor se adapta a nuestras necesidades y presupuesto.
¿Cómo funciona el seguro a todo riesgo con franquicia de 150 euros?
El seguro a todo riesgo con franquicia de 150 euros es una opción para aquellos conductores que quieren estar protegidos ante cualquier eventualidad pero que no quieren pagar una prima demasiado alta.
La franquicia es el importe que el asegurado asume en caso de siniestro, es decir, la cantidad que debe pagar de su bolsillo antes de que la aseguradora cubra el resto de los gastos.
Por ejemplo, si el asegurado tiene un accidente y los daños ascienden a 1000 euros, si tiene una franquicia de 150 euros, deberá pagar esa cantidad y la aseguradora cubrirá los 850 euros restantes.
Es importante tener en cuenta que la franquicia se aplica por cada siniestro, por lo que si el asegurado tiene varios accidentes en un año, deberá pagar la franquicia en cada uno de ellos.
El seguro a todo riesgo con franquicia de 150 euros cubre los daños tanto del vehículo asegurado como de terceros en caso de accidente, así como otros riesgos como robo, incendio o fenómenos meteorológicos.
Es importante leer detenidamente las condiciones del seguro antes de contratarlo, para entender qué daños están cubiertos y cuáles no, así como los límites de la franquicia.
En resumen, el seguro a todo riesgo con franquicia de 150 euros es una opción interesante para aquellos conductores que quieren tener una buena cobertura sin pagar una prima demasiado alta, pero es importante tener en cuenta que en caso de siniestro deberán asumir una parte de los gastos.
Reflexión:
El seguro a todo riesgo con franquicia de 150 euros puede ser una buena opción para aquellos conductores que quieren tener una buena protección sin pagar demasiado, pero es importante tener en cuenta que en caso de siniestro deberán asumir una parte de los gastos. Cada persona debe valorar si le compensa asumir el riesgo de la franquicia o si prefiere pagar una prima más alta y tener una cobertura total.
Si quieres conocer otros artículos parecidos a ¿Qué se puede asegurar? Descubre todo aquí puedes visitar la categoría Seguros de robo.
Deja una respuesta
Te puede interesar