Seguro de vida bancario: Cobertura completa explicada

El seguro de vida bancario es una opción cada vez más popular para quienes buscan proteger a sus seres queridos en caso de fallecimiento. Este tipo de seguro ofrece una amplia cobertura que puede incluir desde el pago de deudas pendientes hasta la provisión de ingresos para el sustento de la familia. En este artículo, explicaremos en detalle cómo funciona el seguro de vida bancario y qué beneficios ofrece a los asegurados y sus beneficiarios. Además, abordaremos algunos de los mitos y confusiones comunes en torno a este tipo de seguro para ayudar a los interesados a tomar una decisión informada sobre su protección financiera.
¿Qué cubre un seguro de vida de un banco?
Un seguro de vida de un banco es un contrato en el que el banco se compromete a pagar una suma de dinero a los beneficiarios designados en caso de fallecimiento del asegurado. Este tipo de seguro suele cubrir la muerte por cualquier causa, ya sea natural o accidental.
Además de la cobertura básica de fallecimiento, algunos seguros de vida de bancos ofrecen coberturas adicionales como invalidez o enfermedades graves. Es importante leer detenidamente las condiciones del seguro para conocer exactamente qué cubre.
El costo del seguro de vida de un banco depende de varios factores, como la edad y el estado de salud del asegurado, la cantidad de cobertura deseada y el plazo del contrato.
Es común que los bancos ofrezcan seguros de vida a sus clientes como parte de su oferta de productos financieros. Sin embargo, es importante comparar las opciones de diferentes bancos y aseguradoras para encontrar la mejor opción para cada persona.
En resumen, un seguro de vida de un banco cubre el fallecimiento del asegurado y puede incluir coberturas adicionales. Es importante leer las condiciones del contrato y comparar opciones para encontrar la mejor oferta.
¿Has considerado contratar un seguro de vida de un banco? ¿Qué factores has tenido en cuenta para elegir el mejor para ti? La protección financiera para tus seres queridos es una decisión importante, por lo que es recomendable investigar y tomar una decisión informada.
¿Qué cubre la póliza de vida?
Una póliza de vida cubre el riesgo de fallecimiento del asegurado y garantiza una suma de dinero a los beneficiarios designados en caso de que esto suceda. Esta suma de dinero se conoce como capital asegurado.
Además, algunas pólizas de vida también pueden cubrir situaciones de invalidez o enfermedades graves, como el cáncer o un infarto. Estas coberturas adicionales se conocen como seguros complementarios.
Es importante tener en cuenta que cada póliza de vida puede tener exclusiones específicas, es decir, situaciones en las que la aseguradora no cubrirá el fallecimiento del asegurado. Por ejemplo, algunas pólizas no cubren el suicidio o la muerte por causas relacionadas con actividades peligrosas.
El costo de una póliza de vida depende de varios factores, como la edad y estado de salud del asegurado, el capital asegurado y las coberturas adicionales elegidas.
Finalmente, es importante destacar que una póliza de vida puede ser un gran respaldo para los seres queridos del asegurado en caso de fallecimiento, ya que les permitirá hacer frente a los gastos y mantener su calidad de vida.
En resumen, una póliza de vida es una herramienta financiera importante para proteger a los seres queridos en caso de fallecimiento del asegurado. Es importante conocer las coberturas y exclusiones de cada póliza para tomar la mejor decisión según las necesidades de cada persona.
¿Qué es un seguro de vida entera?
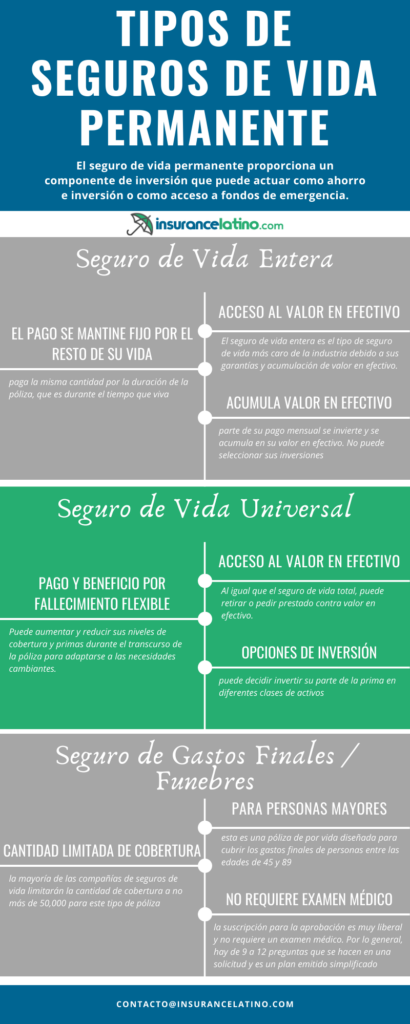
Un seguro de vida entera es un tipo de seguro de vida que ofrece cobertura durante toda la vida del asegurado. A diferencia de otros tipos de seguros de vida, como los seguros a plazo, los seguros de vida entera no tienen una fecha de vencimiento.
Los seguros de vida entera también tienen un componente de ahorro. Parte de las primas que paga el asegurado se utilizan para construir un valor en efectivo dentro del seguro. Este valor en efectivo puede ser utilizado por el asegurado para tomar préstamos o retirar efectivo en cualquier momento.
Los seguros de vida entera también ofrecen una muerte por beneficio de vida, lo que significa que si el asegurado fallece, sus beneficiarios recibirán una cantidad de dinero libre de impuestos.
Los costos de los seguros de vida entera son generalmente más altos que los de otros tipos de seguros de vida, como los seguros a plazo. Sin embargo, para aquellos que buscan una cobertura de por vida y un componente de ahorro, un seguro de vida entera puede ser una opción atractiva.
Es importante tener en cuenta que no todos los seguros de vida entera son iguales. Es importante comparar las opciones y leer cuidadosamente los términos y condiciones antes de elegir un seguro de vida entera que se adapte a sus necesidades y presupuesto.
Aunque el costo puede ser un factor importante a considerar, también es importante pensar en los beneficios a largo plazo de tener una cobertura de por vida y un componente de ahorro.
En resumen, un seguro de vida entera es un tipo de seguro de vida que ofrece cobertura durante toda la vida del asegurado y un componente de ahorro. Aunque puede ser más costoso que otros tipos de seguros de vida, puede ser una opción atractiva para aquellos que buscan una cobertura de por vida y un componente de ahorro.
¿Has considerado alguna vez un seguro de vida entera? ¿Qué factores son importantes para ti al elegir un seguro de vida?
Gracias por leer nuestro artículo sobre el seguro de vida bancario y esperamos haber aclarado todas tus dudas sobre la cobertura completa. Recuerda siempre informarte y comparar antes de elegir un seguro de vida.
Hasta la próxima.
Si quieres conocer otros artículos parecidos a Seguro de vida bancario: Cobertura completa explicada puedes visitar la categoría Seguros de salud.
Deja una respuesta
Te puede interesar